Bostadsmarknaden börjar återhämta sig. Men en viss typ av bostäder blir allt svårare att sälja. Nu varnar mäklarna för en oväntad effekt av de nya bolånereglerna.
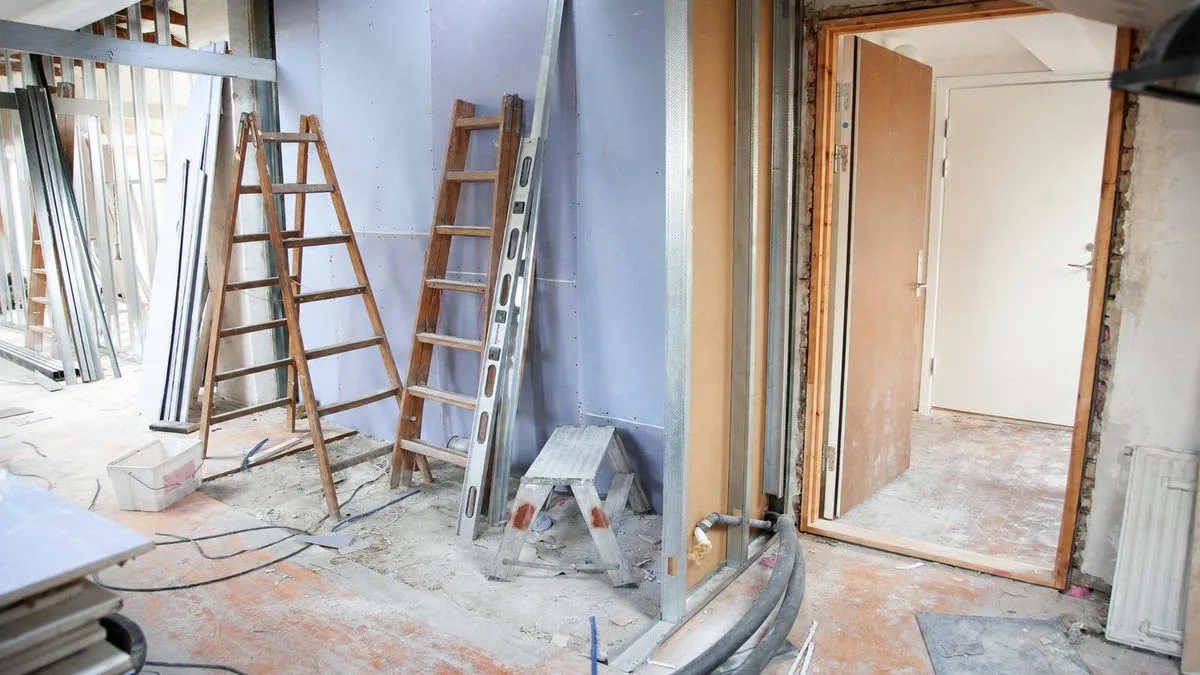
Allt fler bostäder säljs i Sverige och särskilt i Stockholm märks ett växande intresse. Men alla bostäder gynnas inte av återhämtningen. Tvärtom har det blivit betydligt svårare att locka köpare till hus och lägenheter som behöver renoveras. Det visar Fastighetsbyråns nya Mäklarpanel, där 409 fastighetsmäklare runt om i Sverige har svarat på frågor om bostadsmarknaden. En viktig förklaring är de nya bolånereglerna som började gälla den 1 april.
– Begränsningarna av tilläggslån får även tydliga effekter med minskad efterfrågan på renoveringsobjekt. Mäklarna märker att skillnaderna mellan bostäder i bra respektive sämre skick har blivit större under året, säger Fastighetsbyråns vd Ulrica Hedman.
Över hälften märker att köparna försvinner
Redan i september rapporterade Mäklarsamfundet om samma utveckling. I en undersökning uppgav 56 procent av mäklarna att intresset för renoveringsobjekt hade minskat. Nästan hälften såg också att bostäder med renoveringsbehov tog längre tid att sälja. Det är framför allt villamarknaden som påverkas. Enligt Mäklarsamfundet uppgav 69 procent av de svarande mäklarna att effekterna märktes främst där.
Samtidigt blir färdigrenoverade bostäder mer attraktiva.
– Att objektet är nyrenoverat blir en allt viktigare aspekt för bostadsköpare, och där är finansieringssvårigheter en viktig förklaring, säger Mäklarsamfundets analys- och kommunikationschef Joakim Lusensky.
Kan låna 2,7 miljoner – men inte mer till renoveringen
Förklaringen finns i de nya bolåneregler som började gälla i våras. Vid köp av en bostad får banken numera låna ut upp till 90 procent av bostadens värde, jämfört med tidigare 85 procent. Men samtidigt har möjligheten att utöka ett befintligt bolån begränsats. För så kallade tilläggslån gäller ett tak på 80 procent av bostadens värde. Skillnaden kan få stora konsekvenser för den som köper en billigare bostad och tänker renovera den efter inflyttningen.
Ta ett hus som kostar tre miljoner kronor. Köparen kan vid förvärvet låna upp till 2,7 miljoner kronor och betala 300 000 kronor i kontantinsats, förutsatt att banken godkänner lånet. Men om köparen senare vill låna mer till ett nytt tak eller ett nytt kök gäller 80-procentsgränsen.
Om huset fortfarande värderas till tre miljoner kronor är det högsta tillåtna bolånet vid en utökning då 2,4 miljoner kronor. Den som redan har lånat 2,7 miljoner kan därmed inte utöka sitt bolån under de förutsättningarna. I praktiken kan köparen behöva finansiera renoveringen med egna sparpengar eller andra lån, som kan ha betydligt högre ränta.
Mäklare varnar för konsekvenserna
Mäklarsamfundet har tidigare varnat för att reglerna kan gynna kapitalstarka köpare och professionella renoverare. De som har stora besparingar kan köpa slitna bostäder och renovera dem utan att behöva låna ytterligare pengar. För vanliga hushåll som är beroende av banken kan kalkylen bli svårare.
Det kan också göra det mindre attraktivt att köpa ett billigare hus som behöver rustas upp stegvis. Även Svenska Bankföreningen har tidigare kritiserat skillnaden mellan bolånetaket vid köp och vid tilläggslån. Bankföreningen har bland annat pekat på risken att reglerna försvårar nödvändiga renoveringar och investeringar för att minska energiförbrukningen.
Stockholm drar ifrån – svårare i mindre städer
Fastighetsbyråns nya undersökning visar samtidigt att bostadsmarknaden utvecklas alltmer olika i landet. I Stockholm har efterfrågan ökat och affärerna går snabbare.
– Det görs fler affärer på marknaden som helhet och Stockholm är dragloket med stark efterfrågan, snabbare affärer och stigande priser, säger Ulrica Hedman.
På en tiogradig skala, där noll innebär starkast fördel för köparna och tio starkast fördel för säljarna, ligger riksgenomsnittet nu på 4,12. I Stockholm är motsvarande siffra 4,79. På mindre orter är den 3,79. Det betyder att köparna fortfarande har ett övertag på många håll, men att det är betydligt mindre i Stockholm. För den som vill sälja en bostad i sämre skick kan utvecklingen innebära längre försäljningstid och större press på priset.
Så undviker du lånefällan
Den som funderar på att köpa ett renoveringsobjekt bör därför göra en noggrann kalkyl redan före köpet.
Fem saker att kontrollera:
- Räkna på renoveringen före köpet. Ta in offerter på större arbeten som tak, badrum, el och avlopp.
- Fråga banken om hela finansieringen. Kontrollera hur både bostadsköpet och de planerade renoveringarna ska betalas.
- Räkna inte med att kunna höja bolånet senare. Det nya taket för tilläggslån är 80 procent av bostadens värde.
- Ha en ekonomisk buffert. Äldre hus kan innehålla fel som inte upptäcks förrän renoveringen börjar.
- Jämför med färdigrenoverade bostäder. Ett högre inköpspris kan ibland vara ett bättre alternativ än ett billigare hus med omfattande renoveringsbehov.
En annan viktig detalj är att reglerna för omvärdering har skärpts. Som huvudregel kan bostaden bara omvärderas vart femte år för att utöka låneutrymmet, med vissa undantag. De nya reglerna kan alltså göra det enklare att finansiera själva bostadsköpet, men svårare att ordna pengar till renoveringen efteråt. För den som drömmer om att köpa ett billigt renoveringsobjekt kan det vara avgörande för hela bostadsaffären.


Joar är journalist med erfarenhet från dagspress och nyhetsbyrå.